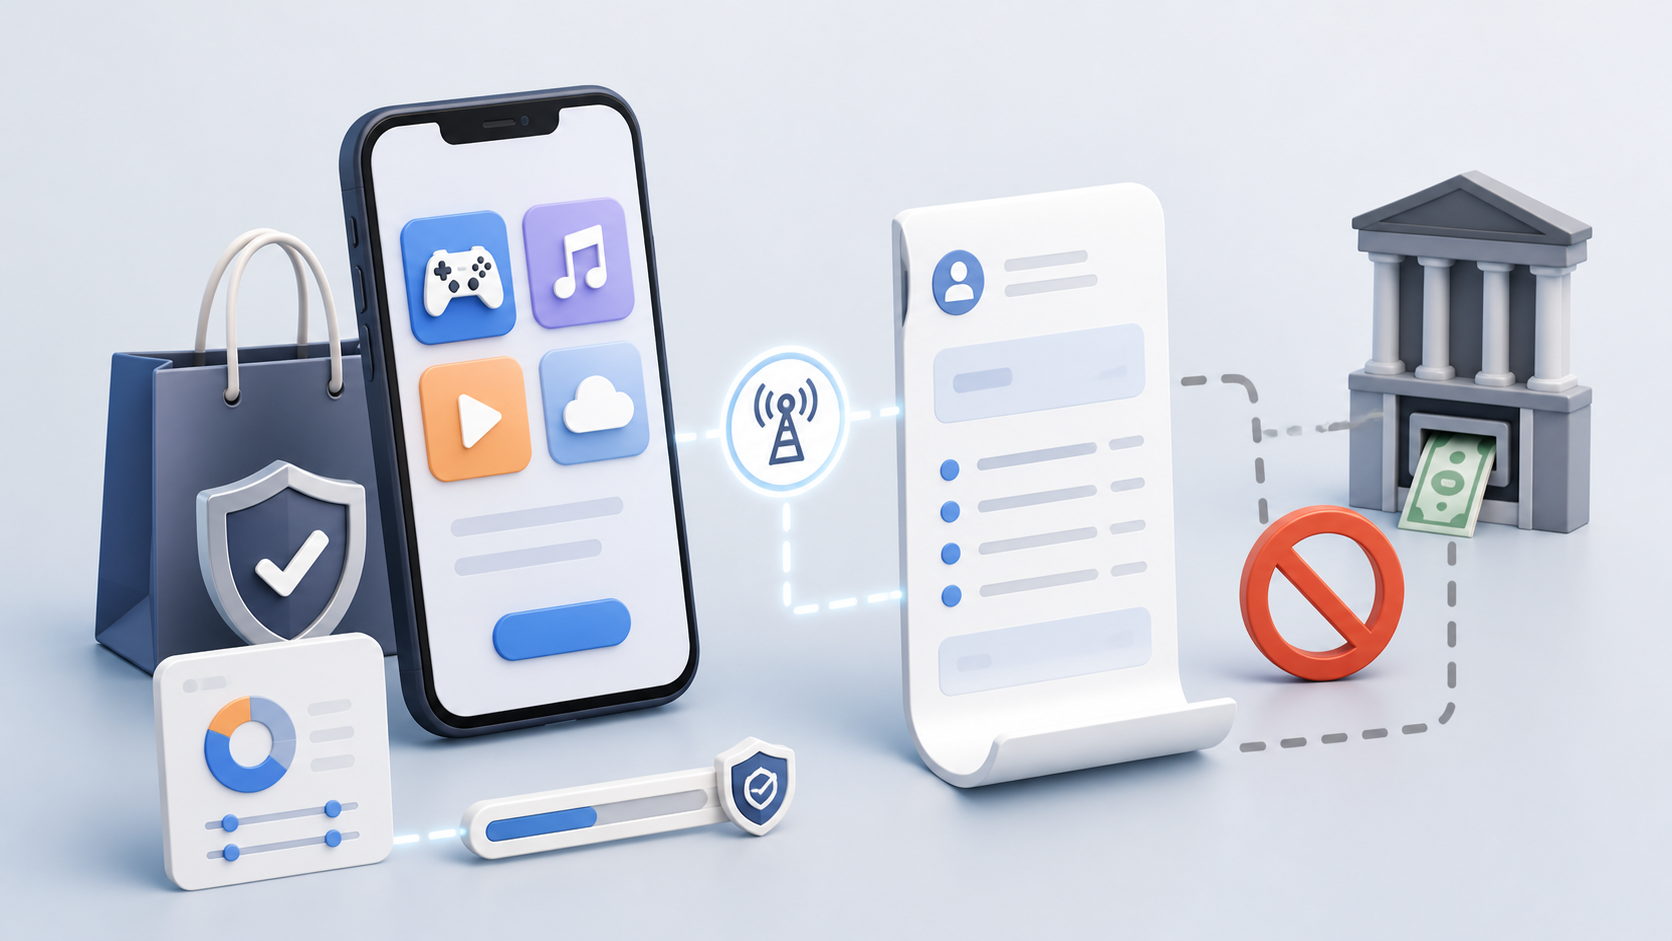
ソフトバンクまとめて支払いの利用可能額を、現金として引き出せるのか気になっている人もいるでしょう。結論から言うと、ソフトバンクまとめて支払いに公式の出金機能はありません。これは商品やデジタルコンテンツなどの代金を、携帯電話料金とまとめて支払うための決済サービスです。
換金目的と判断された利用は制限対象になり得ます。また、ソフトバンク公式のギフトコードストアでは、購入したデジタルコードの転売・換金が明確に禁止されています。
この記事では、ソフトバンクまとめて支払いの仕組み、現金化できない理由、利用可能額や請求の確認方法、支払いが厳しい時に優先したい対応を公式情報に基づいて解説します。
- ソフトバンクまとめて支払いに公式の出金機能はない
- 換金目的の商品購入は利用制限の対象になり得る
- ギフトコードストアではデジタルコードの転売・換金を禁止
- 利用額は翌月以降の携帯電話料金とともに支払う必要がある
ソフトバンクまとめて支払いは現金化できない
ソフトバンクまとめて支払いは、商品・サービス・アプリ・デジタルコンテンツなどの購入代金を、月々の携帯電話料金とまとめて支払う仕組みです。銀行口座への振込やATM出金を目的とした残高サービスではありません。
| 確認項目 | 公式の扱い |
|---|---|
| 主な用途 | 商品、サービス、アプリ、デジタルコンテンツなどの購入代金の決済 |
| 銀行口座への出金 | 機能なし |
| ATMでの出金 | 機能なし |
| 請求 | 携帯電話料金と合算、または契約中のクレジットカードへ請求される場合がある |
| 換金目的の利用 | 規約上、利用を制限される可能性がある |
「利用可能額がある」ことと「同額の現金を持っている」ことは同じではありません。利用可能額は、対象の商品やサービスを後から支払うための決済枠です。使った分は将来の請求として残ります。
換金目的と判断されると利用を制限される可能性がある
ソフトバンクまとめて支払いの利用規約では、現金類への換金を目的として商品などの購入に利用可能額を使っているとソフトバンクが判断した場合、サービスを利用できない場合があると定めています。
そのため、換金を前提に商品を購入したり、第三者に依頼して現金を受け取ったりする方法は、公式の出金方法ではありません。取引の停止や利用制限だけでなく、購入額と受取額の差、手数料、個人情報の提供、キャンセルできない取引などの負担も生じます。
デジタルコードの転売・換金も禁止されている
ソフトバンクギフトコードストアの利用規約は、購入したデジタルコードを転売または換金する行為を禁止しています。コードを購入して売却する行為は、ソフトバンクが提供する公式な現金化ルートではありません。
購入後のデジタルコードは原則としてキャンセルや返品ができません。換金できるという第三者の説明だけで購入すると、売却できずに請求だけが残るおそれがあります。
利用可能額は年齢と利用状況で異なる
公式案内では、1か月当たりの利用可能額の目安は年齢別に設定されています。ただし、実際の金額は契約内容や利用状況などに基づいてソフトバンクが設定し、予告なく増減することがあります。
| 使用者年齢 | 1か月当たりの最大利用可能額 |
|---|---|
| 満12歳未満 | 最大2,000円 |
| 満20歳未満 | 最大20,000円 |
| 満20歳以上 | 最大100,000円 |
表の金額は一律に利用できる保証額ではありません。現在の利用可能額はMy SoftBankで確認します。必要であれば、ソフトバンクが設定した範囲内で自分用の上限を下げたり、使いすぎ防止機能で利用を制限したりできます。
使った金額は携帯電話料金とともに請求される
まとめて支払いを使うと、その場で現金が減らないため負担を感じにくいことがあります。しかし、購入代金がなくなるわけではなく、携帯電話料金などと一緒に支払う必要があります。
携帯電話料金の支払いが期限内に確認できない場合、翌請求月からまとめて支払いが使えなくなることがあります。利用可能額を使い切った場合や、使いすぎ防止機能を設定している場合も決済できません。
利用前に確認する3項目
- My SoftBankで今月の利用額と利用可能額を確認する
- 携帯電話料金の締め日と支払日を確認する
- 次回請求を通常の収入で支払えるか計算する
利用枠を増やすことよりも、翌月の固定費を含めた支払可能額を先に確認することが重要です。
支払いのために現金が必要な時の対応
生活費や請求の支払いが迫っている場合は、換金目的の利用を増やす前に、支払先への相談や公的制度の確認を優先します。支払期日の変更や分割相談ができるかは、契約先ごとに異なります。
- 今日の支払いが難しい場合は支払いが間に合わない時の確認順を整理する
- カード請求が払えない場合はクレジットカードの支払い相談を確認する
- 家計全体が不足している場合は生活費が足りない時の対処法を確認する
すでに携帯料金の支払いが難しい場合は、請求額と期限を確認したうえで、ソフトバンクの窓口へ早めに相談してください。
契約者と使用者が異なる場合も確認する
家族名義の回線など、請求先契約者と実際の使用者が異なる場合は特に注意が必要です。公式案内では、購入代金は請求先契約者へ請求されるため、契約者の同意を得たうえで利用するよう求めています。本人だけの判断で利用可能額を使うと、翌月の家計や家族間の支払いに影響します。
使用者年齢は、契約時に使用者情報として登録された生年月日を基準にします。登録がない場合の利用可能額は満20歳未満の扱いです。画面に想定と異なる上限が表示されても、現金を得る目的で別の回線や他人の認証情報を使ってはいけません。
よくある質問
PayPay残高へチャージすれば出金できますか?
チャージ元や残高種別によって使える機能が異なります。チャージできることだけを理由に、銀行口座へ出金できるとは判断できません。アプリに表示される残高種別と公式の出金条件を確認してください。
利用可能額を全額使っても問題ありませんか?
利用可能額は支払能力を保証する金額ではありません。満額を使うと翌月以降の請求が増えるため、通常の携帯料金や他の固定費を含めて返済可能額を計算する必要があります。
利用できない時はいつ復活しますか?
未払い、利用可能額の使い切り、使いすぎ防止設定など、原因によって対応が異なります。My SoftBankで状態を確認し、公式FAQに沿って対応してください。利用可能額の判定理由は開示されない場合があります。
まとめ
ソフトバンクまとめて支払いは、購入代金を携帯電話料金とまとめて支払う決済サービスで、公式の現金出金機能はありません。換金目的と判断された利用は制限される可能性があり、公式ギフトコードストアでも転売・換金は禁止されています。
現金が必要な時は、まとめて支払いの枠を現金の代わりと考えず、請求額と支払日を確認してください。支払いが難しい場合は、支払先への相談や生活費の見直しを先に進める方が、追加の手数料や規約違反リスクを避けやすくなります。

コメント